Между Сциллой и Харибдой
Роман Речкин — о «налоговой реформе», ее последствиях, внезапной популярности АУСН, причинах сохранения самозанятости и прогнозах на 2026-й.
Главным событием 2025 года для предпринимателей стали поправки в налоговое законодательство. Из-за масштаба изменений, затронувших разные аспекты налогообложения, их сразу окрестили налоговой реформой.
Ее ключевые аспекты:
- Увеличение ставки по НДС с 20% до 22%.
- Сокращение перечня операций, не облагаемых НДС.
- Отмена для всех субъектов МСП права на применение пониженного тарифа страховых взносов по ставке 15%.
- Снижение лимита дохода, при котором организации на УСН освобождаются от уплаты НДС.
Против реформы как «тяжелого бремени для малого бизнеса» выступали деловые объединения (РСПП, «Опора России», ТПП и Корпорация МСП), а эксперты подчеркивали, что повышение НДС приведет к заметному росту цен на товары и услуги. Тем не менее 20 ноября 2025 года Госдума РФ приняла в третьем чтении Федеральный закон №425-ФЗ о внесении поправок в части первую и вторую Налогового кодекса РФ, 28 ноября его подписал президент Владимир Путин — и 1 января 2026 года он вступил в силу.
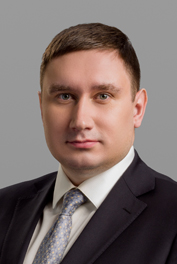
Партнер юридической фирмы INTELLECT Роман Речкин рассказал DK.RU, кто заплатит за «налоговую реформу», как депутаты кулуарно изменили Закон «О защите прав потребителей» не в пользу последних, о новой системе контроля уплаты налогов и как бизнесу пережить 2026 год.
— В конце первого полугодия 2025 года вы предположили, что следующие шесть месяцев для российского бизнеса точно не будут скучными. Именно так и произошло. Кажется, «налоговая реформа» стала для предпринимателей большой неожиданностью?
— Да, ведь в 2024 году власти уже произвели «донастройку» налоговой системы (соответствующие изменения вступили в силу 1 января 2025 года). Предприниматели не без труда к ней адаптировались и не ожидали никаких изменений в 2025-м. В июне министр финансов РФ Антон Силуанов публично заявил о стабильности базовых параметров налоговой системы. Однако уже в сентябре правительство России внесло в Госдуму проект поправок в Налоговый кодекс в рамках пакета законопроектов о федеральном бюджете РФ на 2026–2028 годы, повышающий налоги еще раз, причем очень жестко.
Бизнес-объединения практически не смогли повлиять на итоговые параметры изменений. Да, вместо запланированного изначально одномоментного снижения порога освобождения от НДС с 60 до 10 млн руб. был принят «ступенчатый» вариант (до 20 млн в 2026 году, до 15 млн — в 2027-м и до 10 млн — в 2028-м), но это смягчение, скорее, косметическое. Не удалось сохранить льготы по социальным взносам: антикризисные послабления, действовавшие с 2020 года, были отменены и бизнес вернулся к базовой ставке 30% фонда оплаты труда.
Аналогично ужесточились и условия применения патентной системы налогообложения, хотя бизнес отстоял возможность ее применения для сферы грузоперевозок и торговли. Как и льготу по реализации софта.
Но большинство предложений предпринимательского сообщества были либо проигнорированы, либо учтены лишь формально.
Поэтому последний квартал 2025 года стал для бизнесменов периодом экстренной адаптации, в первую очередь, к «налоговой реформе», обеспечившей резкий рост нагрузки на бизнес в 2026-м.
— Какая составляющая «налоговой реформы» наиболее критична для бизнеса?
— Наиболее критично взимание НДС с бизнеса, применявшего упрощенную систему налогообложения, за счет уменьшения лимита освобождения от исполнения обязанностей плательщика НДС. Цель государства понятна — повысить налоги таким образом, чтобы они поступали именно в федеральный бюджет (налог, взимаемый в связи с применением УСН, полностью зачисляется в бюджет субъекта РФ). Но для предпринимателей это огромный стресс, и дело не только в росте платежей. Упрощенная система налогообложения основана, условно говоря, на здравом смысле (доходы и затраты), это интуитивно понятный бухгалтерский учет. НДС — качественно иной уровень бухгалтерского учета — с предельно формальными процедурами, жесткими требованиями к счетам-фактурам, книгам покупок и продаж, с авансовым НДС.
Для людей, годами работавших с УСН, логика уплаты НДС противоречит здравому смыслу. В 2025 году я регулярно консультировал бухгалтеров, которые с НДС до этого не работали, и было видно, как тяжело они принимали идею, что налог (НДС) возникает «по отгрузке» (товара): мы не получили деньги за товар, дохода у нас нет, а налог уплатить в бюджет мы уже должны.
Но так устроен НДС — и к этому нужно привыкать. Конечно, это решаемо — за счет времени, нервов и дополнительных затрат.
— В ноябре сервис «Онлайн-бухгалтерия» «Точка Банка» опубликовал результаты опроса предпринимателей: 49% намерены работать вне зависимости от изменений в НК, около 30% хотят оценить ситуацию после I квартала 2026 года, 15% задумываются о закрытии бизнеса. Отражает ли этот срез настроения предпринимателей? Как отреагировали на «налоговую реформу» ваши клиенты?
— Думаю, эта картина близка к реальности. Когда задаешь вопрос «Как вы будете действовать в связи с повышением налогов?», большинство предпринимателей отвечают: «Повысим цены». Дальше озвучиваются подварианты: первый — радикальный, когда цена будет повышена сразу на сумму «дополнительного» налога, возможно, и с запасом. Второй вариант — компромиссный, предполагающий, что часть повышенной налоговой нагрузки будет погашена за счет прибыли бизнеса. Но общий итог очевиден: «налоговую реформу» оплатит потребитель.
Предприниматели рассуждают так: «Куда деваться? Мы здесь живем, значит, надо продолжать работать». Понимая, что налоговая нагрузка вырастет (у кого-то, по расчетам экономистов, чуть ли не вдвое), в четвертом квартале 2025 года они анализировали свои финансовые модели, корректировали структуру бизнеса, кто-то сменил режим налогообложения.
Думаю, большинство компаний адаптируется к изменениям. Существует риск ухода части малого бизнеса и микробизнеса в серую зону, но вряд ли это массовый сценарий. Налоги выросли, значит, пропорционально вырастут цены. Как это повлияет на спрос и какой будет рентабельность бизнеса, мы увидим по итогам первого квартала, еще более показательными будут итоги первого полугодия.
— Правда ли, что в связи с «налоговой реформой» популярность появившегося в 2025 году специального налогового режима АвтоУСН (автоматизированная упрощенная система налогообложения) значительно выросла?
— Да, поскольку, компании, применяющие АвтоУСН, не признаются плательщиками НДС и не уплачивают соцвзносы. Этот спецрежим, введенный по инициативе ФНС, заработал в 2022 году, но тогда не «взлетел» из-за высоких ставок: 8% с «доходов» и 20% — с «доходов, уменьшенных на величину расходов». В тот момент налоги на «упрощенке» были ниже: 6% с «доходов» и 15% — с «доходов, уменьшенных на величину расходов». Чтобы повысить популярность АвтоУСН, законодатель установил для применяющих его компаний нулевые ставки по социальным взносам.
Однако эта «поблажка» не сделала переход на АвтоУСН очевидно выгодным, поскольку для малых и средних предприятий сохранялась льгота по уплате страховых взносов (введена в 2020 году на фоне пандемии коронавируса).
Но наступил 2025 год — и с 1 января плательщики на УСН, доходы которых за 2024 год превысили 60 млн руб., стали плательщиками НДС. При этом значительная часть малого и среднего бизнеса от НДС все-таки освобождалась. Однако во второй половине 2025 года проводится «налоговая реформа», в соответствии с которой лимит для УСН, после которого не действует освобождение от НДС, в обозримом будущем снизится до 10 млн руб. На этом фоне предприниматели «открыли для себя» АвтоУСН. Да, ставки высокие, но нет НДС и соцвзносов.
Этот спецрежим оказался доступен для бизнеса в нужное время в нужном месте. Однако перейти на АвтоУСН могут лишь компании с годовым доходом до 60 млн руб., средней численностью работников не более пяти человек, у которых нет обособленных подразделений. То есть лишь очень небольшой локальный бизнес.
Справка
По данным Сбербанка, в декабре 2025 года автоматизированную упрощенную систему налогообложения (АУСН) в России применяли около 40 тыс. индивидуальных предпринимателей и юридических лиц. К январю 2026 года количество пользователей АУСН выросло до 250 тыс.
Как Госдума кулуарно «реформировала» закон «О защите прав потребителей»
2025-й стал для депутатов Госдумы годом ударной работы — в основном над созданием условий для пополнения бюджета. Точечные (положительные) новации произошли в корпоративном праве. А вот закон «О защите прав потребителей» кардинально изменился не в пользу последних.
— Какие новации 2025 года в законодательстве, помимо налоговых, затрагивают бизнес?
— 2025 год примечателен тем, что Государственная дума приняла 588 федеральных законов. Это не абсолютный рекорд, но очень много. Такое количество неизбежно отражается на качестве: законы плохо прорабатываются, большой вопрос — успевают ли депутаты вообще их читать. Часть законов при этом объемные, сложные и существенно меняющие регулирование.
Показательный пример — изменения Закона «О защите прав потребителей», резко смещающие баланс интересов бизнеса и покупателей в неблагоприятную для последних сторону. Показательно, как они принимались. В первом чтении это был законопроект о промышленной политике: он касался уточнения правил отнесения продукции к российской. Ко второму чтению (16 декабря) в законопроект были внесены никак не связанные с первоначальным текстом изменения в Закон «О защите прав потребителей», которые в этот же день были приняты Госдумой — сразу во втором и третьем чтениях.
Таким образом, поправки, существенно ослабляющие позиции потребителей, были приняты одномоментно, абсолютно кулуарно — о них ни бизнес, не потребительские объединения не знали, их никто не обсуждал. Эти изменения вступят в силу с 1 февраля 2026 года.
Самая чувствительная новация касается потребительского штрафа (50% от присужденной суммы за отказ добровольно удовлетворить требования потребителя), который до сих пор стимулировал продавцов и производителей к быстрому разрешению споров. С 2026 года они смогут избежать штрафа, если нарушение возникло по вине контрагента (поставщика, подрядчика и т. п.).
Совершенно непонятно, почему в этой ситуации «крайним» оказывается потребитель. Кроме того, вводится «потолок» по неустойке. До сих пор неустойка за каждый день просрочки при ремонте, замене или возврате товара составляла 1% его цены. При длительной просрочке она могла превысить стоимость товара. С 1 февраля размер неустойки не должен превышать цену товара. Хотя последствия нарушения могут быть значительно серьезнее уплаченной суммы. Почему-то этот аспект депутаты не приняли во внимание.
Нельзя сказать, что эти поправки полностью освобождают бизнес от ответственности.
Базовая концепция Закона «О защите прав потребителей» остается прежней: потребитель — слабая сторона, его нужно защищать. Тем не менее произошло немотивированное, не особо разумное изменение баланса в отношениях сторон. К законотворческой деятельности Госдумы в принципе есть вопросы, как в части ее профессионализма, так и ангажированности.
Что касается прочих изменений, затрагивающих бизнес, они были точечными и несопоставимыми по масштабам с налоговыми.
В корпоративном законодательстве есть так называемое право преимущественной покупки доли в ООО: если вы собираетесь продать свою долю, сначала должны предложить ее остальным участникам общества. Очень долго обсуждался вопрос о предоставлении собственникам возможности отменять это положение уставом, в конце концов ведь речь идет об их бизнесе. И вот в 2025 году государство позволило это делать.
Еще одна новация связана с так называемыми «фирмами-матрешками». Это ситуация, когда ООО или АО является единственным участником другого общества, которое, в свою очередь, является единственным участником третьего и так далее. В итоге структура бизнеса формируется в цепочку владения компаниями, которые «вложены» одна в другую. С одной стороны, эта модель вызывала вопросы, с другой, практика не выявила связанных с ней проблем. В итоге «фирмы-матрешки» были признаны имеющими право на существование.
В целом анализ законодательной деятельности 2025 года показывает, что приоритет Госдумы сегодня — это финансово-бюджетная сфера, ее главная задача — создать условия для пополнения бюджета.
Судите сами: из 588 федеральных законов, принятых в 2025 году, изменений в Гражданский кодекс РФ всего пять, и большинство состоят из полутора строчек. Схожая ситуация в корпоративном праве: новаций было немного, они носили точечный характер и касались второстепенных вопросов.
— В октябре 2025 году Совет Федерации рекомендовал правительству РФ досрочно закончить эксперимент для самозанятых. В ответ правительство РФ заявило, что налогообложение самозанятых не изменится до завершения срока проведения эксперимента. Почему, на ваш взгляд, его не свернули?
— Тут, на мой взгляд, две основные причины. Прежде всего, завершение эксперимента с самозанятыми в установленный срок соответствует интересам инициировавшей его Федеральной налоговой службы — одного из самых эффективных ведомств страны. До сих пор все эксперименты ФНС признавались успешными — это и Единый налоговый счет (ЕНС), который с 1 января 2023 года стал базовым режимом для всех, и налоговый мониторинг, и АвтоУСН.
Досрочное сворачивание самозанятости фактически означало бы признание того, что ФНС допустила ошибку. Но это ведомство способно отстоять свои интересы и «честь мундира». В скобках замечу, что на самозанятых «нападали» исключительно депутаты Госдумы или Совета Федерации — люди, которые сами по себе ничего не решают и ни за что не отвечают.
Кроме того, власти понимают, что самозанятость помогла вывести часть налогоплательщиков в легальное поле, и сейчас они платят налоги, пусть и небольшие. С отменой этого режима многие предпочтут вернуться в тень. Поэтому, полагаю, режим самозанятости доработает как минимум до конца положенного срока (до 31 декабря 2028 года), как и эксперимент в виде АУСН (до 31 декабря 2027 года).
— Было ли что-то однозначно положительное в законотворческой сфере в 2025 году?
— Для нас как представителей юридического бизнеса однозначным плюсом 2025 года стало непринятие так называемой «адвокатской монополии». Минюст продвигал соответствующий законопроект, но он встретил крайне жесткую критику от самых разных лиц — как от частнопрактикующих юристов (и даже части адвокатов), так и от судей Верховного Суда. Против него высказывались также представители академического сообщества и бизнес-омбудсмены. Фактически законопроект публично одобряла только Федеральная палата адвокатов, которая в теории должна быть независимой от государства, но на практике, мягко скажем, «дружественна» Минюсту.
Чем плох этот законопроект, помимо того, что он крайне слабо проработан?
Суть адвокатской монополии состоит в том, что только адвокаты могут представлять интересы граждан и организаций во всех российских судах. Но в стране объективно нет необходимого количества адвокатов — и быстро они не появятся. Поэтому введение монополии привело бы к снижению доступности правовой защиты, росту цен на юридические услуги и, возможно, существенно затруднило бы работу судов. Не говоря уже о том, что для большинства юристов монополия обернулась бы фактическим запретом на работу по профессии.
Неудивительно, что юридическое сообщество объединилось и выступило против законопроекта: коллеги высказывали свою позицию в Госдуме и Совете Федерации, активно участвовали в дискуссиях, задавали «неудобные» вопросы представителям Минюста и Федеральной палаты адвокатов, на которые те не могли внятно ответить. В итоге в 2025 году этот проект не стал законом.
В 2026 году контроль за бизнесом усилится
Количество инструментов контроля налоговой дисциплины бизнеса растет: в 2026 году появится еще один — для участников внешнеэкономической деятельности. Государство хочет тотально контролировать предпринимателей, но пока не может.
— На какие цифровые показатели, имеющие отношение к бизнесу, вы обратили внимание по итогам 2025 года?
— Мы традиционно смотрим на количество выездных налоговых проверок, потому что это наиболее жесткий способ налогового администрирования. Пока мы располагаем данными за 9 месяцев 2025 года, они говорят о том, что количество таких мероприятий увеличилось по всей России примерно на 20%, а по Москве — даже на 45%. Страна сверхцентрализована, основные доходы и активы сосредоточены в столице, так что в этом нет ничего удивительного.
Рост на 20% и 45% может показаться взрывным, однако не стоит сбрасывать со счетов эффект низкой базы, в абсолютных цифрах это по-прежнему очень небольшое количество. В 2024 году было проведено 4495 выездных проверок. Даже если динамика по 2025 году сохранится, их количество за год достигнет порядка 5,2 тыс. — это по-прежнему ничтожно мало, ведь налогоплательщиков в стране миллионы (на конец 2025-го — около 3,2 млн юридических лиц, более 4,5 млн предпринимателей и 15,2 млн самозанятых).
В текущей экономической ситуации налоговые органы вынуждены активизироваться и увеличивать количество контрольных мероприятий, но основным инструментом, к которому они прибегают, чтобы решить задачу по наполнению бюджета, остается предпроверочный анализ.
При наличии малейших претензий (нередко формальных и надуманных), возникших по его результатам, бизнесу предлагают добровольно доплатить, подать уточненную декларацию и так далее.
В 2024 году больше половины средств (56%), полученных по результатам контрольно-аналитической работы, принес предпроверочный анализ. Эти деньги поступили в бюджет без проведения проверок, в рамках «добровольного побуждения налогоплательщиков к уточнению налоговых обязательств». Этот тренд будет сохраняться. Налоговые проверки — громоздкие, долгие и затратные мероприятия, предпроверочный анализ намного удобнее, эффективнее и быстрее. К тому же IT-ресурсы налоговых органов постоянно совершенствуются и их становится все больше.
В 2026 году государство анонсирует запуск системы подтверждения ожидания товаров (СПОТ), предполагающей принудительное авансирование НДС и акцизов для товаров, перемещаемых по территории Евразийского экономического союза (ЕАЭС). Участники внешнеэкономической деятельности будут обязаны заранее уплачивать налог на добавленную стоимость и получать QR-код, без которого перевозка товаров станет невозможной.
СПОТ войдет в число инструментов, с помощью которых контролируется уплата налогов. А их уже немало: ФНС программным образом (через АСК НДС-3) видит всю цепочку уплаты НДС. Работает национальная система прослеживания товаров (НСПТ). Постоянно расширяется сфера применения маркировки («Честный знак»). Функционируют ЕГАИС (Единая государственная автоматизированная информационная система — инструмент контроля за производством и оборотом алкогольной продукции), «Меркурий» (система контроля оборота товаров животного и растительного происхождения), «Платон» (система взимания платы с владельцев грузовых автомобилей с разрешенной максимальной массой свыше 12 тонн) и так далее.
В целом к 2026 году налоговые органы добились очень высокого уровня «прозрачности» бизнеса. Они анализируют все финансовые показатели плательщика в режиме 24/7 без участия инспекторов.
— Складывается ощущение, что контроль государства за деятельностью компаний стал тотальным. Так ли это?
— Все-таки нет. Государство полностью «видит» безналичные платежи, но их доля в РФ около 86%, оставшиеся 14% в экономике — циркуляция «налички», от полностью легальных доходов до денег разной степени серости.
С движением товаров ситуация менее однозначная, потому что, несмотря на наличие разных информационных систем, с их помощью отслеживаются только определенные товары, тотально контролируется только алкоголь и кое-что из «молочки».
Возьмем промышленность: под маркировку попадает лишь небольшая часть продукции. А еще есть работы и услуги — строительство, клининг, консалтинг и пр., которые для государства не слишком прозрачны до сих пор. Как узнать, сколько и каких материалов в реальности ушло на строительство здания и какими силами были выполнены работы? Для получения ответов на эти вопросы потребуется исследование.
Отдельная тема — заработная плата. Государство пытается бороться с «зарплатами в конвертах», по сути, не имея реальных рычагов пресечения таких схем. ФНС разработала АСК ДФЛ — автоматизированную систему контроля «Доходы физических лиц», которая помогает соотнести размер официальной зарплаты со средними показателями по отраслям в регионе. Если данные не совпадают, информация уходит, условно, инспектору в регионе. Но что он может сделать? Только поговорить. Проведение оперативно-розыскных мероприятий вне его полномочий.
Замечу также, что повышение эффективности и усиление налогового администрирования не гарантирует того, что в 2026 году ФНС удастся достичь желаемых показателей по сбору налогов, поскольку экономика охлаждается, выручка и рентабельность бизнеса падают, объемы отгрузок товаров сокращаются.
Так, по итогам 2025 года Федеральная таможенная служба провалила план сборов в бюджет (минус 26% к плану). Таможенные платежи зависят от объемов и стоимости отгруженных товаров, а в 2025-м эти показатели снижались. Показательна ситуация с туристическим налогом: по прогнозу Минфина, за весь 2025 год общий объем сборов от туристического налога в России должен был составить 40 млрд руб., но фактически собрали в восемь раз меньше — около 5 млрд руб.
Предположу, что схожие результаты «недобора» налогов мы увидим, когда будут подведены общие итоги 2025 года. Налог на прибыль организаций повысили с 1 января 2025 года с 20% до 25%, но если прибыль бизнеса падает, сокращаются и налоговые поступления. Не говоря уже о кривой Лаффера, отображающей зависимость между налоговыми поступлениями и налоговыми ставками. Согласно ей, до определенного момента увеличение налоговой ставки приводит к увеличению бюджетных доходов от налогов, но после определенного уровня ставки собираемость налогов падает, поскольку предприниматели перестают вести бизнес или уходят в тень.
Государство понимает, что собирать налоги становится сложнее. В конце года все высшие чиновники, включая президента, заговорили о необходимости обеления экономики. Как этого добиться? В первую очередь, контролируя финансовые потоки. С этой целью государство побуждает всех переходить на безналичные платежи. Но при этом само же препятствует ее достижению, отключая мобильный Интернет.
Связанные с бизнесом законодательные инициативы будут множиться
После внезапно случившейся «налоговой реформы» 2025 года бизнес надеется, что власти позволят ему прийти в себя и адаптироваться. А в каких-то вопросах, возможно, «сдадут назад». Однако эти надежды «не бьются» с задачей по созданию условий для наполнения казны, поставленной перед всеми ведомствами.
— Обсуждаются ли сейчас важные для бизнеса законодательные изменения?
— Мы надеемся на какую-то паузу. После резкого повышения налогов компаниям нужно время для адаптации. Как уже было сказано, приоритет законотворцев сегодня — финансово-бюджетная сфера. В остальных областях изменения носят точечный характер. Есть локальные инициативы, разрешительные и запретительные, но, кажется, глобальных реформ не ожидается. Надеюсь, государство осознает, что есть предел увеличения финансовой нагрузки на бизнес: повышать-то можно бесконечно, но вот собирать налоги...
Сейчас ведется дискуссия в связи с требованиями по локализации автопарка такси, соблюсти которые однозначно невозможно. Это значимый сектор экономики, а новый закон вкупе с дефицитом водителей, возникшим из-за ужесточения миграционной политики, серьезно по нему ударит. Поэтому, полагаю, государство будет вынуждено его откорректировать и смягчить.
— В январе 2026 года Минфин предложил заморозить срок давности по налоговым преступлениям. Почему ведомство внезапно выступило с такой инициативой? В чем ее смысл? Какими могут быть последствия для бизнеса в случае ее одобрения?
— Причина одна — острый дефицит федерального бюджета. При падении сырьевых доходов государство вынуждено искать альтернативные источники пополнения казны. Поэтому сегодня практически все ведомства озабочены тем, как принести в нее «копеечку» — через новые сборы, тарифы, штрафы или расширение ответственности. Вспомним инициативу Минпромторга по введению технологического сбора, результатом которой стал новый неналоговый платеж (фактически новый налог).
Свою лепту решил внести и Минфин России, разработав проект поправок в ст. 78 УК РФ и ст. 140 УПК РФ, направленный на регулирование института привлечения к уголовной ответственности за совершение налоговых преступлений. В нем предлагается приостанавливать течение сроков давности привлечения к уголовной ответственности с момента предоставления налогоплательщику отсрочки или рассрочки по уплате «криминообразующей» задолженности. Возобновляться такой срок будет только с момента поступления материалов из налогового органа в следственные.
Логика проста: если следственные органы не успевают расследовать налоговое преступление в установленный срок, дело прекращается, и деньги в бюджет не поступают. Увеличение сроков повышает вероятность возбуждения дел и создает стимул для добровольного погашения недоимок под угрозой уголовной ответственности.
Важно понимать, что подобные инициативы, нацеленные на пополнение бюджета, не единичны. Поскольку сегодня для государства граждане/бизнес — новая нефть, количество таких предложений будет неуклонно увеличиваться.
— Финальный вопрос: что делать бизнесу в 2026 году, чтобы его пережить?
— В 2026 году бизнес оказался в крайне сложной ситуации: с одной стороны, падающая экономика, с другой, государство, усложняющее правила игры и ужесточающее регулирование. Между этими Сциллой и Харибдой предпринимателям надо каким-то образом проскакивать. Придется постоянно анализировать текущий спрос и показатели своих компаний, считать или пересчитывать налоговую нагрузку. При необходимости корректировать финансовую модель и структуру бизнеса, но так, чтобы не свалиться в дробление, серые схемы и обналичку. Бизнесу придется делать все это в 2026 году очень активно и энергично. Что из этого выйдет, увидим в конце первого полугодия.
Беседовала Виктория Говорковская
Источник: журнал «Деловой квартал»
Статьи экспертов юридической фирмы INTELLECT >>
Похожие материалы