Налоговые проверки и ВКС
Порядок рассмотрения материалов налоговых проверок с использованием видео-конференц-связи вступает в силу с 1 октября.
Необходимость в установлении правил рассмотрения материалов налоговой проверки с использованием видео-конференц-связи возникла в связи с активно реализуемым ФНС РФ в последние несколько лет принципом «экстерриториальности» — перераспределением ресурсов ФНС с использованием IT-решений. Неоднородность «загрузки» инспекторов в разных регионах страны, а также существенное сокращение штата ФНС в апреле 2026 года вынудило службу передавать определенные функции специализированным подразделениям ФНС, находящимся, как правило, не в регионе налогоплательщика. Это касается, например, предпроверочного анализа (ППА), но этот принцип центральный аппарат ФНС считает универсальным, экстерриториально могут проводиться и камеральные проверки (соответствующие изменения внесены в п. 1 ст. 88 НК РФ), и выездные проверки (изменения об этом в п. 2 ст. 89 НК РФ внесены еще в 2023 году).
Экстерриториальным становится и рассмотрение апелляционных жалоб налогоплательщиков — соответствующие изменения внесены в п. 1 ст. 140 НК РФ.
Такой подход потребовал введения единообразных правил рассмотрения материалов налоговой проверки с использованием ВКС.
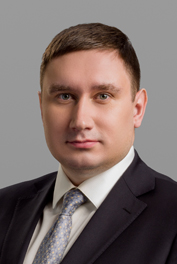
Говоря о подходе ФНС РФ к этой процедуре, правила которой установлены приказом ФНС от 11 августа 2026 г. №ЕД-1-2/567@ (далее — Приказ ФНС), вступающем в силу с 1 октября 2026 года, Роман Речкин, партнер юридической фирмы INTELLECT, обращает внимание на два принципиальных момента:
- ЦА ФНС, как и Верховный Суд РФ, установивший в 2020 году правила проведения онлайн-заседаний в судах (регулируемые сейчас ст. 153.2 АПК РФ), при установлении правил рассмотрения проверок с использованием ВКС исходит из того, что это — исключительно техническая процедура, а не часть реализации прав участников оборота (в данном случае — налогоплательщиков). По мнению службы, не требуется регулировать эти отношения законом (НК РФ), достаточно принятия приказа ФНС РФ, содержащего базовые правила. Результатом такого подхода является предельная краткость правил, в связи с чем различные спорные вопросы просто не регулируются. Например, из Приказа ФНС непонятно, можно ли при рассмотрении материалов проверки по ВКС допросить свидетеля.
- ФНС РФ выбрала морально устаревшую к 2026 году модель рассмотрения материалов проверки по ВКС — через налоговый орган по месту нахождения (месту жительства) лица, в отношении которого проводилась налоговая проверка. То есть это процедура, аналогичная участию в судебном заседании путем использования систем видео-конференц-связи (ст. 153.1 АПК РФ), а не онлайн-заседаниям (ст. 153.2 АПК РФ)1. Эта модель существенно менее гибкая, она менее удобна для налогоплательщиков, поскольку связывает саму возможность рассмотрения материалов проверки по ВКС с одним определенным налоговым органом, куда и должен явиться налогоплательщик. Но там, во-первых, может не быть технической возможности рассмотрения материалов проверки по ВКС, во-вторых, даже этот налоговый орган может находиться относительно далеко от налогоплательщика. Например, налогоплательщиков г. Красноуфимска Свердловской области обслуживает Межрайонная инспекция ФНС России №30 по Свердловской области, которая находится в г. Первоуральске, более чем в 170 км от Красноуфимска. Приказ ФНС устанавливает, что рассмотрение материалов по ВКС производится только «при наличии технической возможности для рассмотрения материалов налоговой проверки с использованием ВКС у таких налоговых органов» (п. 2), но не содержит никаких правил, которые давали бы налогоплательщику возможность выбрать иной налоговый орган для ВКС, в котором такая техническая возможность имеется2.
Поскольку установленные правила ВКС рассматриваются исключительно как техническая процедура, а не как часть порядка реализации прав налогоплательщиков, Приказ ФНС содержит ряд неясностей. Например, то, что эта процедура носит заявительный характер (необходимо волеизъявление самого налогоплательщика), можно установить только путем системного толкования. С одной стороны, по общему правилу, если есть техническая возможность, материалы налоговой проверки рассматриваются налоговым органом с использованием ВКС (п. 2 Приказа ФНС), за единственным исключением — когда материалы налоговой проверки содержат сведения, составляющие государственную тайну (п. 3 Приказа ФНС). С другой стороны, налоговый орган, рассматривающий материалы налоговой проверки, информирует лицо (его представителя) именно о возможности рассмотрения материалов налоговой проверки с использованием ВКС (п. 4 Приказа ФНС); более того, в извещении (о дате рассмотрения материалов проверки) также указывается информация о необходимости направления лицом ходатайства о рассмотрении материалов налоговой проверки с использованием ВКС в случае принятия лицом соответствующего решения3. Но несмотря на то что эта процедура реализуется по решению (усмотрению) налогоплательщика, выбрать иной налоговый орган для ВКС, в котором имеется техническая возможность для ВКС, налогоплательщик, как было указано выше, не вправе.
Наиболее спорным является п. 9 Приказа ФНС, который содержит, на наш взгляд, противоречащие друг другу правила. С одной стороны, Приказ ФНС абсолютно разумно устанавливает, что при возникновении технических неисправностей в работе ВКС рассмотрение материалов налоговой проверки переносится на срок до устранения таких неисправностей либо лицу (его представителю) предлагается участвовать в рассмотрении материалов налоговой проверки очно (извещение о времени и месте очного рассмотрения материалов налоговой проверки направляется налогоплательщику не позднее, чем за три рабочих дня до даты рассмотрения (абз. 1 и 2 п. 9 Приказа ФНС)).
С другой стороны, «если устранение технических неисправностей невозможно», рассмотрение «осуществляется без использования ВКС», о чем вносится запись в протокол рассмотрения материалов налоговой проверки (абз. 3 п. 9 Приказа ФНС). Неясно, в каких случаях устранение технических неисправностей ВКС в налоговом органе, в котором имеется для этого техническая возможность, становится «невозможным» и кто это определяет. Как представляется, дальнейшее рассмотрение при возникновении технических неисправностей в работе ВКС по усмотрению налогового органа без использования ВКС следует признавать нарушением существенных условий процедуры рассмотрения материалов налоговой проверки применительно к п. 14 ст. 101 НК РФ.
При этом нельзя сказать, что Приказ ФНС содержит только неясности и противоречия. Так, в отличие от правил онлайн-заседаний в арбитражных судах, ФНС РФ урегулировала вопрос представления налогоплательщиком дополнительных документов в ходе рассмотрения материалов проверки по ВКС: налоговый орган, через который происходит рассмотрение с использованием ВКС, направляет такие документы в налоговый орган, рассматривающий материалы налоговой проверки, посредством электронной почты (подп. 3 п. 7 Приказа ФНС), и тот приобщает их к материалам налоговой проверки (подп. 3 п. 8 Приказа ФНС).
Несмотря на общий подход ФНС РФ, согласно которому правила рассмотрения материалов проверок с использованием ВКС представляют собой исключительно техническую процедуру, а не часть реализации прав участников налогоплательщиков, и предельную краткость правил как результат такого подхода (Приказ ФНС состоит всего из 9 пунктов), само установление общих базовых правил рассмотрения материалов проверок с использованием ВКС следует оценить безусловно положительно.
Практика рассмотрения материалов проверок по ВКС выявит неясности и противоречия этих правил, что позволит ФНС РФ скорректировать их в будущем, устранив наиболее существенные недоработки порядка рассмотрения.
Источник: газета «ЭЖ-Бухгалтер» (№34 (10146) / 2026)
Статьи экспертов юридической фирмы INTELLECT >>
1. Также дистанционно (онлайн) еще с 2019 года рассматриваются жалобы на нарушения при закупках органами ФАС РФ.
2. Хотя подобные правила давно действуют для ВКС в арбитражных судах (ст. 153.1 АПК РФ), заявитель может по своему выбору предложить несколько судов, как арбитражных, так и судов общей юрисдикции, в которых есть техническая возможность ВКС и которые удобны заявителю.
3. При этом неясно, должно ли такое ходатайство быть мотивированным (содержащим какое-либо обоснование необходимости ВКС) и вправе ли налоговый орган отказать в его удовлетворении по причинам, не связанным с отсутствием технической возможности.
Похожие материалы