Материалы налоговых проверок имеют значение
Кассация напомнила о значимости материалов налоговых проверок при оценке реальности сделки.
30.10.2025 | PROбанкротство
ООО «Автотехник» обратилось в арбитражный суд с заявлением о включении в реестр требований кредиторов ООО «АБЗ Парусное» задолженности по договору поставки в размере 24,4 млн рублей. Суды первой и апелляционной инстанций удовлетворили требование, сочтя доказанным факт поставки товара. ФНС России и конкурсный управляющий обратились в окружной суд, сославшись на отсутствие реальности отношений между ООО «Автотехник» и должником, что подтверждено результатами налоговой проверки. Окружной суд отменил судебные акты нижестоящих судов и направил спор на новое рассмотрение, указав, что суды не дали надлежащую оценку доводам уполномоченного органа и не исследовали все обстоятельства дела с учетом повышенного стандарта доказывания в делах о банкротстве (дело №А14-7666/2023).
Фабула
ООО «Автотехник» обратилось в Арбитражный суд Воронежской области с заявлением о включении основанного на договоре поставки требования в размере 24,4 млн рублей в реестр требований кредиторов ООО «АБЗ Парусное».
Суды первой и апелляционной инстанций удовлетворили заявление кредитора. ФНС обратилась в Арбитражный суд Центрального округа, сославшись на отсутствие реальных отношений между ООО «Автотехник» и должником.
Что решили нижестоящие суды
Суды первой и апелляционной инстанций установили требование ООО «Автотехник» к ООО «АБЗ Парусное» в размере 24,4 млн рублей, признав его подлежащим включению в реестр требований кредиторов должника. Суды исходили из того, что фактическое исполнение кредитором договорных обязательств по поставке товара должнику подтверждено договором поставки, универсальными передаточными документами, актом сверки взаимных расчетов.
Суд апелляционной инстанции дополнительно учел представленные ООО «Автотехник» документы в подтверждение закупки и доставки товара, поставленного должнику. Апелляционный суд не принял позицию конкурсного управляющего и уполномоченного органа об отсутствии реальных хозяйственных взаимоотношений, посчитав, что выводы налогового инспектора в акте проверки не могут быть приравнены к установленным фактам, обязательным для суда.
Что решил окружной суд
Окружной суд указал, что при наличии возражений о невозможности исполнения договора и представлении косвенных доказательств, подтверждающих эти возражения, на заявившее требование лицо возлагается бремя опровержения сомнений в исполнении сделки. Материалы налоговой проверки должника и его контрагента могут быть использованы в качестве доказательств при установлении требований в деле о банкротстве.
Уполномоченный орган ссылался на отсутствие у ООО «Автотехник» необходимых ресурсов, персонала, складских помещений, транспортных средств для осуществления поставок, отсутствие в налоговом учете кредитора и должника операций по закупке и транспортировке товара, подтверждение приемки товара лицом, фактически не осуществлявшим ее, завышение цен по сравнению с реальными поставщиками.
Суд также отметил, что ООО «Автотехник» не представило в налоговый орган сертификаты качества на поставляемые материалы, а сотрудники должника не подтвердили получение товара от данного контрагента. При этом наличие записи в ЕГРЮЛ о недостоверности сведений о кредиторе на момент заключения договора поставки не получило оценки суда с точки зрения экономической разумности сделки.
Суды ограничились лишь формальной проверкой представленных документов при наличии достаточных оснований усомниться в реальности исполнения договора поставки. Доводы уполномоченного органа не были надлежащим образом рассмотрены и оценены.
Итог
Арбитражный суд Центрального округа отменил определение Арбитражного суда Воронежской области и постановление Девятнадцатого арбитражного апелляционного суда, направив обособленный спор на новое рассмотрение в суд первой инстанции.
Наш комментарий:
Роман Речкин, INTELLECT, специально для портала PROбанкротство:
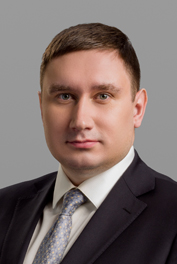
Комментарий партнера юридической фирмы INTELLECT Романа Речкина:
— Позиция кассационного суда округа представляется разумной. При этом речь, конечно, не идет о том, что материалы налоговой проверки обладают какой-то особой доказательственной силой, но они являются доказательствами, поэтому могут и должны были быть оценены судами «во взаимосвязи и совокупности» со всеми остальными доказательствами (ст. 71 АПК РФ). Поскольку суды не указали мотивов, по которым отклонили доводы налогового органа, законность судебных актов действительно сомнительна.
С одной стороны, материалы выездной проверки являются очень значимым доказательством: с 2003 года налоговые органы исходят из принципа «приоритета содержания над формой», то есть проводят целые «экономические расследования», проверяя реальность всех отношений и хозяйственных операций. Выездная налоговая проверка сейчас – это допросы десятков свидетелей, истребование документов у большей части контрагентов, анализ движения товаров (работ, услуг), а также — анализ движения денег по счетам как самого налогоплательщика, так и контрагентов второго и даже третьего звена. Обычный акт выездной налоговой проверки — это 300-400 листов, без учета приложений.
С другой стороны, необходимо учитывать, что налоговый орган заинтересован в том, чтобы поставить под сомнение реальность операций и контрагентов, поскольку это позволяет ему доначислить налоги. Для этого проверяющие оценивают материалы проверки избирательно, «не замечая» документы в пользу налогоплательщика, а иногда и сознательно искажая содержание материалов проверки, — например, учитывают в показаниях свидетелей только «удобные» для себя сведения, игнорируя все остальные. Поэтому все претензии налогового органа к налогоплательщику и его контрагентам необходимо перепроверять, подходя к ним критически. Даже, казалось бы, объективный довод проверяющих о том, что у контрагента, который по документам поставлял щебень и песок, отсутствуют по расчетным счетам платежи за их приобретение, может быть ложным. На практике инспекторы приходят к такому выводу, игнорируя оплаты по расчетному счету с назначением «за стройматериалы» или «оплата по счету/договору».
Комментарии экспертов юридической фирмы INTELLECT >>
Похожие материалы