НДФЛ с продажи долей в ООО возрастет
В 2027 году НДФЛ при продаже долей в ООО и получении дивидендов увеличится до 22%.
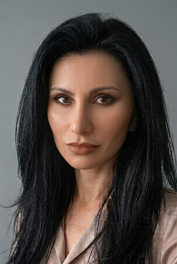
29 октября 2026 года Государственная Дума приняла в первом чтении законопроект №617-9 «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации» (далее — Законопроект). Этот документ — часть масштабного налогового пакета, подготовленного в рамках проекта федерального бюджета на 2027–2029 годы. Одно из нововведений касается налогообложения при продаже доли в уставном капитале ООО, отмечает Светлана Лебедева, партнер юридической фирмы INTELLECT.
Как было
До января 2025 года доли в ООО можно было продавать без налоговых последствий как для покупателя, так и для продавца, если продавец владел долей более 5 лет. На цену сделки никто, кроме самих участников сделки, внимания не обращал.
Как сейчас
С 1 января 2025 года продавец, даже владеющий долей в ООО более 5 лет, обязан уплачивать НДФЛ, если цена сделки превышает 50 млн рублей. Ставка НДФЛ на сумму превышения составляет:
- 13% — по доходам до 2,4 млн руб. включительно;
- 15% — по доходам свыше 2,4 млн руб.
При определении налоговых баз доходы от реализации долей участия в уставном капитале российских организаций уменьшаются на сумму налогового вычета, предусмотренного подп. 1 п. 1 ст. 220 НК РФ (в части, относящейся к проданной доле).
С 1 января 2025 года внимание обращают и на цену сделки, заключенной между физическими лицами.
При приобретении физическим лицом долей участия в уставном капитале по стоимости ниже рыночной у него может возникнуть доход в виде материальной выгоды (подп. 3 п. 1 ст. 212 НК РФ).
Налоговая база определяется как превышение рыночной стоимости долей участия в уставном капитале над суммой фактических расходов налогоплательщика на их приобретение. А рыночная стоимость доли определяется пропорционально стоимости чистых активов общества на последнюю отчетную дату.
Как будет
Законопроект предполагает включение доходов от реализации долей участия в ООО в общую прогрессивную шкалу НДФЛ: 13%, 15%, 18%, 20% и 22%. Это значит, что налоговая нагрузка на физических лиц при продаже принадлежащих им долей в уставных капиталах ООО увеличится — особенно в случае, когда сумма дохода превышает 50 млн руб.
В новую базу предполагается включить:
- дивиденды;
- доходы от операций с ценными бумагами;
- проценты по вкладам;
- доходы от реализации долей участия в организациях.
Что это означает для собственника бизнеса
Наибольшее влияние изменения окажут на собственников крупного бизнеса. Если совокупный доход физического лица за год превысит 50 млн руб., к соответствующей части дохода от продажи доли будет применяться ставка 22%, а не 15%, как сейчас.
При этом важно учитывать, что речь идет не только о цене самой доли. В общую базу могут войти и иные доходы. Поэтому итоговая ставка будет зависеть от всех доходов собственника в совокупности, а не только от суммы по конкретной сделке.
Почему не стоит ждать принятия закона, если сделка уже запланирована
Законопроект пока прошел только первое чтение, отдельные ставки и механизмы могут измениться на следующих этапах. Однако если вопрос о продаже доли уже решен и обсуждаются условия сделки, разумно заранее оценить два сценария: закрытие сделки в 2026 году и закрытие сделки в 2027 году.
Но решение о сроках сделки нельзя принимать исключительно из-за налогов— необходимо проверить основания для применения льгот, документальное подтверждение расходов на приобретение доли, структуру расчетов и риски покупателя.
Материал подготовлен специально для сайта INTELLECT
Статьи экспертов юридической фирмы INTELLECT >>
Похожие материалы