ПФР не смог оштрафовать страхователя
Верховный Суд РФ: Самостоятельное выявление ошибки в представленной ПФР отчетности исключает ответственность страхователя.
26.07.2019 | Новая адвокатская газета | Зинаида Павлова
Верховный Суд пояснил, что повторное представление скорректированной отчетности до того, как Пенсионный фонд выявит недочеты, освобождает страхователя от привлечения к ответственности. Юрист, представлявшая интересы страхователя, отметила важность выводов ВС для крупных и социально значимых предприятий с большим количеством застрахованных лиц. По ее мнению, Определение поможет исключить формальный подход к привлечению страхователей к ответственности и будет способствовать единообразию судебной практики. Эксперт «АГ» также положительно оценила «неформальный» подход Суда, учитывающий как волю законодателя, так и добросовестность страховщика.
22 июля Верховный Суд РФ вынес Определение №305-ЭС19-2960 по делу №А40-22593/2018 об оспаривании страхователем решения ПФР о привлечении к ответственности за повторное представление откорректированной отчетности взамен ошибочной.
12 декабря 2016 г. ООО «БауТекс» представило в ГУ ПФР №10 по г. Москве и Московской области отчетность по форме СЗВ-М в отношении около 600 застрахованных лиц с указанием неверного отчетного периода – декабря 2016 года. Спустя 10 дней общество заменило ошибочную отчетность новой с указанием корректного периода – ноября того же года.
В ноябре 2017 года Пенсионный фонд вынес решение о привлечении организации к ответственности со штрафом около 295 тысяч руб. за нарушение срока представления отчетности за ноябрь 2016 года. Размер санкции был определен из расчета 500 руб. в отношении каждого застрахованного лица (п. 2 ст. 11, ст. 17 Закона об индивидуальном учете в системе ОПС).
Общество обжаловало решение фонда в арбитражный суд, который удовлетворил его требование, признав данное решение недействительным в части штрафа в размере немногим более 147 тыс. руб. Апелляция и кассация поддержали решение первой инстанции. Суды пришли к выводам о наличии в действиях общества состава вмененного ему правонарушения и возможности снижения штрафа в связи с наличием смягчающих обстоятельств.
Не согласившись с позицией судов, общество обратилось в ВС с кассационной жалобой, указав на нарушение нижестоящими судами норм материального права.
ВС со ссылкой на положения Закона об индивидуальном учете в системе ОПС и Инструкции о порядке ведения индивидуального учета сведений о застрахованных лицах указал на наличие у страхователя права уточнять представленные в ПФР сведения в отношении застрахованных лиц. При этом Законом не установлен срок, в течение которого страхователь может самостоятельно выявить ошибку в отчетности или ее неполноту до их обнаружения Пенсионным фондом и представить достоверные сведения.
«Из анализа норм действующего пенсионного законодательства следует воля законодателя на поощрение добросовестных страхователей и освобождение их от ответственности в случае самостоятельного выявления ими ошибок и устранения их путем предоставления соответствующих сведений в контролирующие органы», – отмечается в определении. Сославшись на свои правовые позиции, выраженные в Определении от 5 июля 2019 г. №308-ЭС19-975, ВС пояснил, что такой подход «позволяет стимулировать заинтересованность страхователей в самостоятельном и своевременном устранении допущенных ошибок, более оперативной обработке сведений индивидуального (персонифицированного) учета органами пенсионного фонда, что в конечном итоге способствует соблюдению прав и интересов застрахованных лиц».
Суд заключил: страхователь повторно представил отчетность в Пенсионный фонд в связи с тем, что самостоятельно выявил ошибку, что исключает применение в отношении него штрафных санкций. Кроме того, ВС указал на истечение сроков привлечения к ответственности страхователя за вменяемое ему правонарушение.
В итоге ВС отменил судебные акты нижестоящих инстанций и признал решение ГУ ПФР недействительным.
Наш комментарий:
Анастасия Герман, INTELLECT, специально для «Новой адвокатской газеты»:
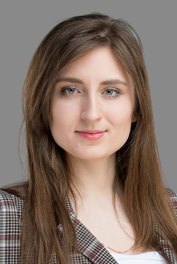
Комментируя «АГ» определение, юрист юридической фирмы INTELLECT Анастасия Герман, представлявшая интересы общества, обратила внимание, что ВС подтвердил право страхователя предоставлять в ПФР уточненные сведения в отношении застрахованных лиц, которое может быть реализовано им до выявления фондом недостатков в отчетности. «Ограничение срока, в течение которого страхователь может воспользоваться данным правом, позволит стимулировать их самостоятельно и своевременно устранять неточности в отчетности и тем самым избежать привлечения к ответственности», – пояснила она.
Юрист добавила, что ВС подчеркнул обязанность контролирующих органов строго соблюдать сроки осуществления действий, предшествующих вынесению решения о привлечении страхователя к ответственности. «Нарушение предусмотренных налоговым законодательством сроков влечет невозможность возложения финансовых санкций на страхователя, а решение о привлечении его к ответственности будет являться незаконным», – отметила Анастасия Герман.
По ее мнению, изложенные в определении выводы важны для крупных и социально значимых предприятий с большим количеством застрахованных лиц, поскольку в случае привлечения таких страхователей к ответственности за несвоевременное предоставление отчетности в ПФР им придется платить крупные штрафы.
Данные правовые позиции Суда, полагает юрист, будут способствовать более оперативной работе Пенсионного фонда, исключат формальный подход к привлечению страхователей к ответственности, помогут формированию единообразной судебной практики по данному вопросу. «До принятия рассматриваемого определения все арбитражные суды, за исключением судов Москвы и Московской области, отказывали ПФР во взыскании штрафа при самостоятельном устранении страхователем неточностей в отчетности СЗВ-М», – резюмировала Анастасия Герман.
Между тем старший юрист корпоративной и арбитражной практики «Качкин и Партнеры» Ольга Дученко пояснила, что по закону страхователь должен ежемесячно не позднее 10-го числа месяца, следующего за отчетным, предоставлять необходимые сведения о каждом работающем у него застрахованном лице: страховой номер индивидуального лицевого счета, ФИО, ИНН. «За нарушение этой обязанности страхователь может быть оштрафован на 500 руб. в отношении каждого застрахованного лица», – напомнила она.
Ольга Дученко положительно оценила «неформальный» подход ВС к делу, учитывающий как волю законодателя, так и добросовестность страховщика, и выразила надежду на закрепление такой правовой позиции в практике.
Комментарии экспертов юридической фирмы INTELLECT >>
Похожие материалы