Ответственность за сокрытие долговой нагрузки
Экономколлегия Верховного Суда проверит законность освобождения гражданина от долгов по итогам процедуры банкротства.
22.01.2026 | PROбанкротство
В рамках дела о банкротстве Рашида Долакова финансовый управляющий обратился в арбитражный суд с заявлением о завершении процедуры реализации имущества. ПАО «Сбербанк России» возразил против освобождения должника от обязательств. Суд первой инстанции завершил процедуру банкротства и отказал в освобождении от долгов перед «Сбербанком». Апелляционный и окружной суды освободили Долакова от обязательств. «Сбербанк» пожаловался в Верховный Суд, указав, что должник при получении кредитов предоставил недостоверные сведения о доходах и одновременно взял кредиты в разных банках, чтобы скрыть информацию о долговой нагрузке. Судья ВС РФ Г.Г. Кирейкова отказалась передать жалобу в Экономколлегию, однако заместитель председателя ВС РФ Ю.Г. Иваненко отменил это определение и передал жалобу в СКЭС (дело №А18-3334/2023).
Фабула
4 августа 2023 г. Рашид Долаков заключил кредитные договоры со «Сбербанком» на 3,59 млн рублей и с банком «ВТБ» на 1 млн рублей. В тот же день средства поступили на счета должника.
А 7 августа Долаков перевел 3 млн рублей на вклад и сразу снял деньги. Долаков произвел по два платежа в каждый банк и прекратил исполнять обязательства.
В дальнейшем Рашид Долаков обратился в Арбитражный суд Республики Ингушетия с заявлением о собственном банкротстве. В реестр требований кредиторов должника были включены требования ПАО «Сбербанк России» в размере 3,78 млн рублей и ПАО «Банк ВТБ» в размере 1 млн рублей.
Финансовый управляющий Дауд Аушев обратился в суд с заявлением о завершении процедуры реализации имущества. При этом «Сбербанк» возразил против освобождения должника от обязательств.
Суд первой инстанции завершил процедуру банкротства и отказал в освобождении от долгов перед «Сбербанком». Апелляционный и окружной суды освободили Долакова от обязательств. «Сбербанк» пожаловался в Верховный Суд, который решил рассмотреть этот спор.
Что решили нижестоящие суды
Арбитражный суд Республики Ингушетия завершил процедуру реализации имущества Долакова, но отказал в освобождении от долгов перед «Сбербанком» в размере 3,78 млн рублей. Суд указал, что должник предоставил банку заведомо ложные сведения о доходах в размере 240 тыс. рублей в месяц при оформлении кредита, хотя по справкам 2-НДФЛ его доход составлял 27 тыс. рублей.
Шестнадцатый арбитражный апелляционный суд изменил определение первой инстанции и освободил Долакова от обязательств. Суд отметил отсутствие доказательств предоставления должником недостоверных сведений, указав, что «Сбербанк» как профессиональный участник рынка вправе отказать в выдаче кредита при сомнениях в платежеспособности.
Арбитражный суд Северо-Кавказского округа согласился с выводами апелляции.
Что думает заявитель
«Сбербанк» в жалобе указал на недобросовестные действия Долакова, который в один день заключил кредитные договоры в двух разных банках с целью сокрытия информации о долговой нагрузке и в отсутствие намерения исполнять обязательства. По мнению кредитной организации, недобросовестное одновременное кредитование в двух банках и фактическое дробление кредитов без указания соответствующих сведений при их оформлении было совершено с целью получения кредитов, которые должник не намеревался и не имел возможности обслуживать.
«Сбербанк» посчитал, что при одновременном обращении за кредитами в несколько банков добросовестный заемщик должен указать информацию о получении заемных средств в иных кредитных учреждениях, иначе кредиторы лишаются возможности объективно оценить риски. Недобросовестное поведение должника, а именно принятие обязательств без намерения их исполнять, должно повлечь отказ в освобождении от них.
Что решил Верховный Суд
Судья ВС РФ Г.Г. Кирейкова отказалась передать жалобу в Экономколлегию, однако заместитель председателя ВС РФ Ю.Г. Иваненко отменил это определение и передал кассационную жалобу «Сбербанка» в Экономколлегию ВС.
Наш комментарий:
Светлана Лебедева, INTELLECT, специально для портала PROбанкротство:
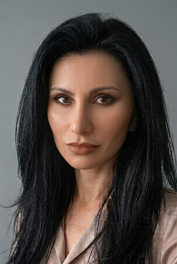
Комментарий Светланы Лебедевой, партнера, руководителя группы практик «Банкротство и корпоративное право» юридической фирмы INTELLECT:
— Фабула дела не содержит обстоятельств, которые ранее не рассматривались бы судами.
Судебная практика по вопросам, связанным с наращиванием задолженности без намерения ее последующего погашения (недобросовестное поведение должника), к моменту разрешения вопроса об освобождении должника от долгов уже сформировалась, о чем было прямо указано в судебном акте суда первой инстанции. И практика эта такова: освобождение должника от обязательств не допускается, если доказано, что при исполнении обязательства, на котором конкурсный кредитор основывал свое требование в деле о банкротстве должника, последний действовал незаконно.
Апелляция подошла к вопросу достаточно формально, отметив, что в процедуре банкротства должник не совершал действий, которые позволяли бы считать его поведение недобросовестным, и сослалась лишь на неразумность поведения гражданина. Однако с такой трактовкой сложно согласиться: одно дело — не рассчитать, как пишет апелляция, долговую нагрузку, а другое — намеренно исказить информацию о доходах, взяв несколько кредитов в разных банках в один день, когда дальнейшая судьба исполнения обязательств перед кредиторами идет как по сценарию.
К моменту рассмотрения дела в кассации по этому вопросу уже было опубликовано мнение Верховного Суда РФ (Определение ВС РФ от 26.05.2025 №304-ЭС24-24028), но кассация лишь засилила постановление 16 ААС.
Использовать механизм потребительского банкротства в целях освобождения от долгов недопустимо. Полагаю, Экономколлегия повторно укажет на это нижестоящим судам, исправив их ошибки.
Комментарии экспертов юридической фирмы INTELLECT >>
Похожие материалы