Новые сроки проверок — не для старых сделок
Верховный Суд: новый срок проверки не применим к контролируемым сделкам, о которых ФНС узнала до изменения Налогового кодекса РФ.
30.09.2026 | Адвокатская газета | Зинаида Павлова
24 сентября Верховный Суд вынес Определение №305-ЭС26-8266 по делу №А40-72524/2025, в котором разъяснено, что новый, более длительный срок назначения проверки не применим к контролируемым сделкам, о которых налогоплательщик уведомил ФНС до изменения налогового регулирования.
19 мая 2022 г. ОАО «Уральская горно-металлургическая компания» направило в ФНС России уведомление о контролируемых сделках, совершенных в 2021 г. На основе представленных обществом сведений налоговая служба 28 декабря 2024 г. приняла решение о проверке ряда сделок, отраженных в уведомлении о контролируемых сделках за 2021–2023 гг. с отдельными иностранными контрагентами налогоплательщика. Это решение было направлено обществу в тот же день в электронной форме, а получено им 17 января 2025 г.
Не согласившись с выводами ФНС в части сделок за 2021 г. ввиду пропуска срока на назначение проверки, «Уральская горно-металлургическая компания» оспорила в суд решение налоговой службы в этой части. Суд удовлетворил это заявление со ссылкой на то, что решение налоговой службы в оспоренной части не соответствует требованиям закона, нарушает права и законные интересы заявителя, обременяя его дополнительными обязанностями, подлежащими исполнению в ходе налоговой проверки.
Он отметил, что во исполнение Постановления КС РФ №41-П/2023 Законом от 26 февраля 2024 г. №39-ФЗ внесены изменения в ст. 105.17 НК РФ, которые вступили в силу 26 марта того же года. Поправками был отменен специальный двухлетний срок на назначение проверки при представлении уведомления о контролируемых сделках, и ко всем проверкам контролируемых сделок применяется общий срок, установленный п. 5 ст. 105.17 НК, когда в рамках проверки могут быть проверены сделки, совершенные в период, не превышающий трех календарных лет, предшествующих году, в котором вынесено решение о проведении проверки.
Таким образом, как указал суд, законодатель увеличил предельный срок на назначение налоговых проверок и порядок его исчисления, что ухудшает положение налогоплательщика. Соответственно, новый порядок проведения налоговой проверки должен применяться в отношении контролируемых сделок, уведомления о которых получены после вступления в силу указанного Закона. Представив уведомление в мае 2022 г., налогоплательщик рассчитывал, что назначение проверки указанных в уведомлении сделок возможно лишь в течение двух лет и с июня 2024 г. ФНС утратит право на назначение проверки. При этом с момента получения уведомления о контролируемых сделках право на назначение соответствующей проверки могло быть реализовано ФНС в установленный законом двухлетний срок, а увеличение срока на назначение проверки и последующее ее проведение увеличивает и срок действия ограничений конституционных прав налогоплательщика. Апелляция поддержала такие выводы.
В свою очередь, кассация отменила судебные акты нижестоящих судов и отказала в удовлетворении требований. Она указала, что измененная норма НК носила процессуальный (процедурный) характер и подлежала применению исключительно в период ее действия. Поскольку на момент принятия налоговой службой решения о назначении проверки данная норма была отменена, то она не применяется в рассматриваемом случае. Следовательно, срок назначения проверки совершенных в 2021 г. контролируемых сделок истекал 31 декабря 2024 г. и ФНС, назначив проверку 28 декабря 2024 г., действовала в пределах установленного законом срока.
Изучив кассационную жалобу «Уральской горно-металлургической компании», Судебная коллегия по экономическим спорам Верховного Суда РФ напомнила, что установленные законом сроки назначения проверки определяют не продолжительность проведения самой проверки, а разграничивают периоды деятельности налогоплательщика, подлежащие контролю, и непроверяемые периоды, то есть совершенные в течение этих периодов контролируемые сделки. В отношении периодов или контролируемых сделок, не подлежащих налоговому контролю, исключается и возможность оценки действий налогоплательщика как содержащих в себе признаки нарушения законодательства, вынесения в отношении него правоприменительных актов, констатирующих наличие неисполненной обязанности по уплате налога или недоимки, пени и направленных на привлечение к налоговой ответственности.
В связи с этим срок назначения проверки ФНС России не может расцениваться как сугубо процессуальный. Он определяет период нахождения налогоплательщика под налоговым контролем и непосредственно влияет на состояние правовой определенности в имущественных отношениях между налогоплательщиком и государством. Кроме того, заметила Экономколлегия, общеправовой запрет придания обратной силы законам, ухудшающим положение граждан и юридических лиц, означает, что новое регулирование не распространяется на правоотношения и юридические последствия, возникшие до вступления его в силу, а установившиеся однажды длящиеся правоотношения, несмотря на вступление в силу нового регулирования, продолжают регулироваться прежними НПА.
В силу запрета придания обратной силы актам законодательства о налогах и сборах, ухудшающим положение налогоплательщиков, срок назначения проверки в отношении хозяйственных операций, совершенных в 2021 г., должен определяться законодательством, действующим на дату подачи уведомления о контролируемых сделках в мае 2022 г., то есть применению подлежала редакция п. 2 ст. 105.17 НК РФ, действовавшая до внесения изменений, предусмотренных Законом №39-ФЗ. Отношения, связанные с налоговым контролем в отношении уведомления, представленного в мае 2022 г., являются длящимися, поскольку они не были завершены к 26 марта 2024 г. — дате введения в действие новой редакции п. 2 ст. 105.17 НК. Соответственно, этот пункт в ранее действовавшей редакции должен продолжать применяться к длящимся отношениям, начатым и не завершенным в период его действия, чтобы не ухудшить положение налогоплательщиков. Новая редакция п. 1 ст. 105.17 НК не распространяется на уведомления, направленные до 26 марта 2024 г., а вывод об обратном сделан с нарушением п. 2 ст. 5 Кодекса.
Как отметила Экономколлегия, разрешая вопрос об исчислении срока налогового контроля по этому делу, суды первой и апелляционной инстанций обоснованно сочли, что, представив уведомление в мае 2022 г., налогоплательщик обладал правовыми основаниями рассчитывать на возможность назначения проверки указанных в уведомлении сделок лишь в течение двух лет и утрату с июня 2024 г. ФНС права на проведение проверки. «С момента получения уведомления о контролируемых сделках право на назначение соответствующей проверки могло быть реализовано налоговым органом в установленный законом двухлетний срок; увеличение срока на назначение проверки и последующее ее проведение увеличивает и срок действия ограничений конституционных прав налогоплательщика. Назначив проверку в декабре 2024 г., налоговый орган фактически восстановил нахождение общества в состоянии налогового контроля в отношении указанных в уведомлении сделок, в то время как период нахождения общества под налоговым контролем в отношении этих сделок уже истек в июне 2024 г.», — отмечено в определении.
Таким образом, указал Суд, распространение полномочий налогового органа в измененном виде на спорные правоотношения без специального указания закона и при отсутствии разумных ожиданий субъектов на такое правоприменение противоречит ст. 5 НК РФ, правилам действия закона во времени, нарушает доверие налогоплательщика к закону и действиям государства, что служит основанием для признания недействительным оспариваемого решения о назначении проверки. В связи с этим ВС отменил постановление окружного суда и оставил в силе судебные акты первой и апелляционной инстанций.
Наш комментарий:
Роман Речкин, INTELLECT, специально для «Адвокатской газеты»:
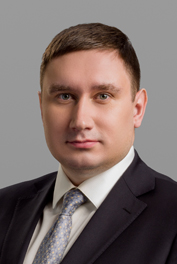
Партнер юридической фирмы INTELLECT, руководитель группы практик «Разрешение споров» Роман Речкин заметил, что рассмотренный ВС РФ вопрос касается точечной, локальной проблемы — срока на назначение проверки при представлении уведомлений о контролируемых сделках за 2021 г., которые представлены налогоплательщиками в 2022 г. «Понятно, что эти периоды прошли и рассмотренный Судом вопрос прямо к текущим отношениям, к уведомлениям о контролируемых сделках за период с 2022 г. и позже, неприменим. Однако позиция ВС очень важна в той части, где он четко отграничивает ухудшение положения налогоплательщика материальными нормами НК РФ, ограничение прав налогоплательщика от процессуальных (процедурных) норм, которые применяются в том виде, в котором они действуют на момент совершения соответствующего процессуального действия», — полагает он.
И здесь, по мнению эксперта, нельзя не согласиться с позицией ВС о том, что срок назначения проверки ФНС России не может рассматриваться как сугубо процессуальный, так как он определяет период нахождения налогоплательщика под налоговым контролем и непосредственным образом влияет на состояние правовой определенности в имущественных отношениях между налогоплательщиком и государством. «Поэтому отмена Законом № 39-ФЗ специального двухлетнего срока на назначение проверок и переход к общему трехлетнему сроку, бесспорно, ухудшают положение налогоплательщиков, продлевают «состояние правовой неопределенности». Из чего следует абсолютно логичный вывод, что новые правила, ухудшающие положение налогоплательщиков, к отношениям, возникшим до вступления в силу Закона № 39-ФЗ, применяться не могут. Также нельзя не отметить очень взвешенный, максимально объективный подход ВС РФ к этой ситуации, подробное и убедительное обоснование им своей позиции. Это приятно контрастирует с откровенно «пробюджетным» подходом, который российские суды, включая ВС РФ, применяют все чаще», — подытожил Роман Речкин.
Адвокат, партнер «Инфралекс» Иван Шиенок считает, что правильность позиции ВС РФ в этом деле не вызывает сомнений. «ВС обоснованно подошел к проблеме с позиции конституционной значимости принципа определенности в налоговых правоотношениях и вытекающего из него запрета на придание обратной силы законодательным актам, ухудшающим положение налогоплательщика. Суд подчеркнул фундаментальный характер данного правила как важной гарантии прав налогоплательщиков и необходимость его применения, в том числе при изменении порядка проведения налогового контроля. Как представляется, это верная позиция: запрет придания положениям закона обратной силы должен применяться во всех случаях, в которых положение налогоплательщика в результате принятия законодательного акта прямо или косвенно ухудшается, а не только тогда, когда закон прямо устанавливает обязанности налогоплательщиков либо отменяет или ограничивает их права», — заключил он.
Комментарии экспертов юридической фирмы INTELLECT >>
Похожие материалы