ВС об убытках, причиненных неуплатой налогов
Прекращение уголовного дела о неуплате налогов не отменяет ответственность экс-директора фирмы.
27.01.2023 | Адвокатская газета | Зинаида Павлова
Верховный Суд опубликовал Определение от 13 декабря 2022 г. по делу №16-КГ22-29-К4 о возможности взыскания неуплаченных налогов организации с ее бывшего директора, в отношении которого было прекращено уголовное дело по уклонению от уплаты налогов в крупном размере.
В 2015-2016 гг. основным видом деятельности ООО «ЭнергоВолга» была торговля электроэнергией, директором фирмы с середины октября 2015 г. по май 2017 г. был Александр Тюриков.
Осенью 2018 г. МИФНС России №4 по Волгоградской области провела выездную проверку общества и привлекла его к ответственности за совершение налогового правонарушения, сумма доначисленного налога превысила 15 млн руб., а пени – 2,4 млн руб. Как указала налоговая инспекция, директор фирмы, будучи заинтересованным в сокращении расходов общества на уплату обязательных налоговых платежей, не отразил доход, полученный от одного из контрагентов, с целью соблюдения условий, необходимых для сохранения применения УСН, что привело к неуплате налогов в крупном размере.
В отношении Александра Тюрикова было возбуждено уголовное дело, так как следствие усматривало в его действиях признаки состава преступления в виде уклонения от уплаты налогов с организации в крупном размере путем включения в налоговую декларацию заведомо ложных сведений и непредставления налоговой декларации (ч. 1 ст. 199 УК РФ). В декабре 2019 г. было вынесено постановление следователя о прекращении уголовного дела и уголовного преследования в связи с истечением срока давности привлечения к уголовной ответственности.
Далее прокуратура обратилась в суд с иском к Александру Тюрикову о взыскании с него суммы налоговой недоимки, обосновав его тем, что в результате действий ответчика по неуплате налога бюджету был причинен ущерб. Первая инстанция удовлетворила иск, взыскав с бывшего директора «ЭнергоВолга» 15,7 млн руб. и госпошлину в размере 60 тыс. руб. Суд счел, что неуплата юрлицом по вине ответчика налогов является ущербом, причиненным бюджету РФ, в связи с чем надлежащим ответчиком по данному требованию о возмещении ущерба, причиненного преступлением, выступает физлицо, виновное в совершении преступления.
Апелляция и кассация поддержали такое решение суда. При этом апелляция отклонила доводы ответчика о том, что налоговым органом не исчерпана возможность погашения ущерба обществом «ЭнергоВолга» и что ответственность за уплату налога возлагается на юрлицо, как основанные на неверном толковании норм материального и процессуального права. Апелляция пояснила, что возместить ущерб иным образом не представляется возможным. Надлежащим ответчиком по требованию о возмещении ущерба, причиненного преступлением, выступает виновное в этом преступлении физлицо, а сам по себе факт того, что общество «ЭнергоВолга» является действующим лицом, не означает, что выявленные недоимки будут погашены им.
Апелляционный суд добавил, что размер причиненного гражданином ущерба был установлен постановлением о прекращении уголовного преследования и подтвержден заключением по исследованию документов общества «ЭнергоВолга». Объективная возможность реализации предусмотренных налоговым законодательством механизмов взыскания налоговых платежей с организации утрачена, доказательств исполнения предусмотренной законом обязанности юрлица по перечислению налогов в бюджет не имеется, ответчиком не оспаривалось, что обязанность по уплате недоимки по налогам не исполнена.
Изучив доводы кассационной жалобы экс-директора фирмы, Верховный Суд не нашел оснований для ее удовлетворения. Так, со ссылкой на выводы апелляции он указал на несостоятельность доводов кассатора о том, что оборотные активы общества «ЭнергоВолга» превысили 89 млн руб., согласно бухгалтерскому балансу, поскольку налоговая инспекция выставила в адрес налогоплательщика требование об уплате налога, сбора, пеней, штрафа на сумму свыше 20 млн руб., которое не было исполнено. Исполнительное производство по взысканию вышеуказанной денежной суммы с общества было прекращено за отсутствием такой возможности, а затем ФНС России обратилась с заявлением о признании должника банкротом (дело №А12-29948/2020). Тем самым ВС поддержал вывод апелляции о том, что отсутствие исполнительных производств в отношении общества «ЭнергоВолга» не свидетельствует о платежеспособности этой организации.
Со ссылкой на Постановление КС РФ №39-П от 8 декабря 2017 г. ВС отметил, что после исчерпания или объективной невозможности реализации установленных налоговым законодательством механизмов взыскания налоговых платежей с организации-налогоплательщика и предусмотренных гражданским законодательством механизмов привлечения указанных лиц к установленной законом ответственности обращение в суд в рамках ст. 15 и 1064 ГК РФ к физлицу, привлеченному или привлекавшемуся к уголовной ответственности за совершение налогового преступления, с целью возмещения вреда, причиненного публично-правовым образованиям, в размере подлежащих зачислению в соответствующий бюджет налогов и пеней по ним служит одним из возможных способов защиты и восстановления нарушенного права.
«Применительно к налогоплательщику-организации это означает, что совершившей собственно налоговое правонарушение признается именно организация как юридическое лицо, которое может быть привлечено к ответственности, предусмотренной налоговым законодательством. Что касается ответственности учредителей, руководителей, работников организации-налогоплательщика и иных лиц за неуплату организацией налогов и сборов, то НК РФ не устанавливает ее в качестве общего правила: взыскание с указанных физических лиц налоговой недоимки и возложение на них ответственности по долгам юридического лица-налогоплательщика перед бюджетом допускаются лишь в случаях, специально предусмотренных налоговым и гражданским законодательством», – отмечено в определении.
Согласно выводам КС, заметил Верховный Суд, у налоговых органов имеются правомочия по обращению в суд от имени публично-правового образования с иском к физическим лицам, которые были осуждены за совершение налоговых преступлений или в отношении которых уголовное преследование в связи с совершением таких преступлений было прекращено по нереабилитирующим основаниям, о возмещении вреда, причиненного их противоправными действиями публично-правовому образованию. Такое возможно, например, после внесения в ЕГРЮЛ сведений о прекращении деятельности организации-налогоплательщика либо когда она фактически является недействующей, в связи с чем невозможно взыскание с нее налоговой недоимки и пеней в порядке налогового и гражданского законодательства. Этим не исключается использование мер, предусмотренных процессуальным законодательством, для обеспечения возмещения причиненного физлицами, совершившими налоговое преступление, вреда в порядке гражданского судопроизводства после наступления вышеуказанных обстоятельств.
«Суды пришли к выводу, что в материалы дела представлена совокупность доказательств, которая подтверждает факт того, что ООО "ЭнергоВолга" финансово-хозяйственную деятельность не осуществляет, платежеспособностью не обладает и не может исполнить обязанность по уплате налогов, пени и штрафов, исчерпаны все возможности и средства взыскания налоговой недоимки и пени. Судами установлено, что ООО "ЭнергоВолга" не исполнялось направленное налоговым органом требование об уплате недоимки, пени и налоговых санкций, расчетные счета общества закрыты, сведения о движимом и недвижимом имуществе общества отсутствуют, производство по делу о несостоятельности (банкротстве) должника прекращено арбитражным судом в связи с отсутствием финансирования расходов по делу о банкротстве, решениями налогового органа задолженность ООО "ЭнергоВолга" признана безденежной ко взысканию и списана на основании подп. 4.3 п. 1 ст. 59 НК РФ», – заключил ВС.
Наш комментарий:
Роман Речкин, INTELLECT, специально для «Адвокатской газеты»:
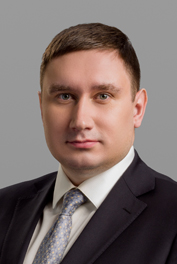
Старший партнер юридической фирмы INTELLECT Роман Речкин отметил, что позиция ВС РФ в этом деле соответствует общим подходам судов к взысканию с физлица убытков, причиненных бюджету в виде неуплаченных организацией налогов. «"Ящик Пандоры" открыл КС РФ, который в Постановлении №39-П/2017 признал саму возможность взыскания с физлица налогов, не уплаченных организацией, в качестве убытков, причиненных бюджету. Проблема здесь в том, что в налоговом праве нет и не может быть никаких "убытков", нормы ГК РФ в принципе не применяются к отношениям, основанным на властном подчинении (п. 3 ст. 2 ГК РФ). Но Конституционный Суд в интересах бюджета в 2017 году прямо допустил взыскание таких "убытков" с оговорками о том, что нужно, во-первых, особо доказывать вину ответчика в причинении убытков, эта вина не может доказываться одним только постановлением следователя о прекращении уголовного дела, во-вторых, требованием к судам устанавливать факт того, что сам налогоплательщик-организация исполнить налоговое обязательство безусловно не сможет, например в силу ликвидации», – пояснил он.
По словам эксперта, с учетом выводов КС удовлетворение иска к бывшему директору организации неудивительно. «Суды, включая ВС РФ, не смутило требование истца о "взыскании убытков, причиненных преступлением" в отсутствие вступившего в законную силу приговора. Что же касается установления факта невозможности исполнения налогового обязательства самим налогоплательщиком-организацией, то основания для этого, на мой взгляд, есть, поскольку в рамках дела о банкротстве ООО "ЭнергоВолга" сам должник заявил об отсутствии у него денежных средств и имущества на финансирование расходов по делу о банкротстве, в силу чего производство по нему было прекращено (дело №А12-29948/2020). С учетом этого позиция судов всех четырех инстанций об обоснованности исковых требований понятна, она соответствует сложившейся судебной практике по таким спорам», – подытожил Роман Речкин.
Адвокат МКА «ВЕРДИКТЪ» Юнис Дигмар считает, что ВС дан четкий ориентир на усиление имущественной ответственности лиц, контролирующих налогоплательщика и допустивших уклонение подконтрольной им организации от уплаты налогов. «Поскольку взыскание сумм налоговых платежей и пеней за их несвоевременную уплату является субсидиарным способом защиты прав и охраняемых законом интересов публично-правовых образований, важной с точки зрения доказывания является не только совокупность всех стандартных элементов гражданско-правового деликта (вина правонарушителя, противоправность, вред, причинная связь), но и дополнительный элемент – полная утрата возможности компенсации вреда самим налогоплательщиком. Этот вывод в том числе вытекает из небезызвестного Постановления КС № 39-П. Указанный дополнительный элемент, выступающий основанием для привлечения правонарушителя к гражданско-правовой ответственности, фактически занимает центральное положение в перечне подлежащих доказыванию обстоятельств, тогда как вина правонарушителя при прекращении уголовного дела по нереабилитирующим основаниям презюмируется. Сказанное позволяет соотнести процесс по взысканию ущерба, причиненного неуплатой налоговых платежей, с процессом конкурсного или внеконкурсного привлечения к субсидиарной ответственности КДЛ», – полагает он.
Как указал эксперт, примечательно, что КС РФ указывал на возможность взыскания ущерба лишь при исчерпании всех возможных способов, в том числе предусмотренных законодательством о банкротстве. «При этом п. 28 Постановления Пленума ВС РФ от 21 декабря 2017 г. № 53 предусмотрена возможность привлечения к субсидиарной ответственности, в том числе вне конкурса после прекращения производства по делу о банкротстве в связи с отсутствием средств для финансирования его процедур. Строго говоря, право на обращение в суд с иском о возмещении ущерба, исходя из разъяснений КС РФ, должно возникать лишь после установления невозможности взыскания с КДЛ соответствующих сумм. Однако, как правило, КДЛ выступают именно лица, в отношении которых было возбуждено уголовное дело, и соответственно, как уже ранее указывалось, результат рассмотрения дела о взыскании ущерба и привлечения к субсидиарной ответственности фактически идентичен. Именно поэтому, на мой взгляд, складывающаяся судебная практика поддерживает право налогового органа или прокуратуры выбирать из двух возможных способов – взыскание ущерба в гражданском (либо уголовном) деле либо привлечение к субсидиарной ответственности – при представлении доказательств невозможности уплаты сумм налогов и пеней самим налогоплательщиком-юрлицом», – резюмировал Юнис Дигмар.
Комментарии экспертов юридической фирмы INTELLECT >>
Похожие материалы